最終更新: 2026年10月23日
ホームページの管理費(保守・管理料)は、一般に「支払手数料」「業務委託費(外注費)」「修繕費」などの勘定科目で経費処理されます。サーバー代・ドメイン代は「通信費」が定番です。法律で決まった唯一の正解はないため、自社で一度決めた科目を毎期継続して使うことが最も重要です。
この記事では、月々の管理費の勘定科目一覧、仕訳例、修繕費になる場合と資産になる場合の国税庁の基準、2026年10月に変わったインボイスの経過措置までを、経理担当者・経営者向けに整理します(2026年10月時点の一般的な実務。最終判断は顧問税理士にご確認ください)。
ホームページ管理費とは——何に対する支払いか
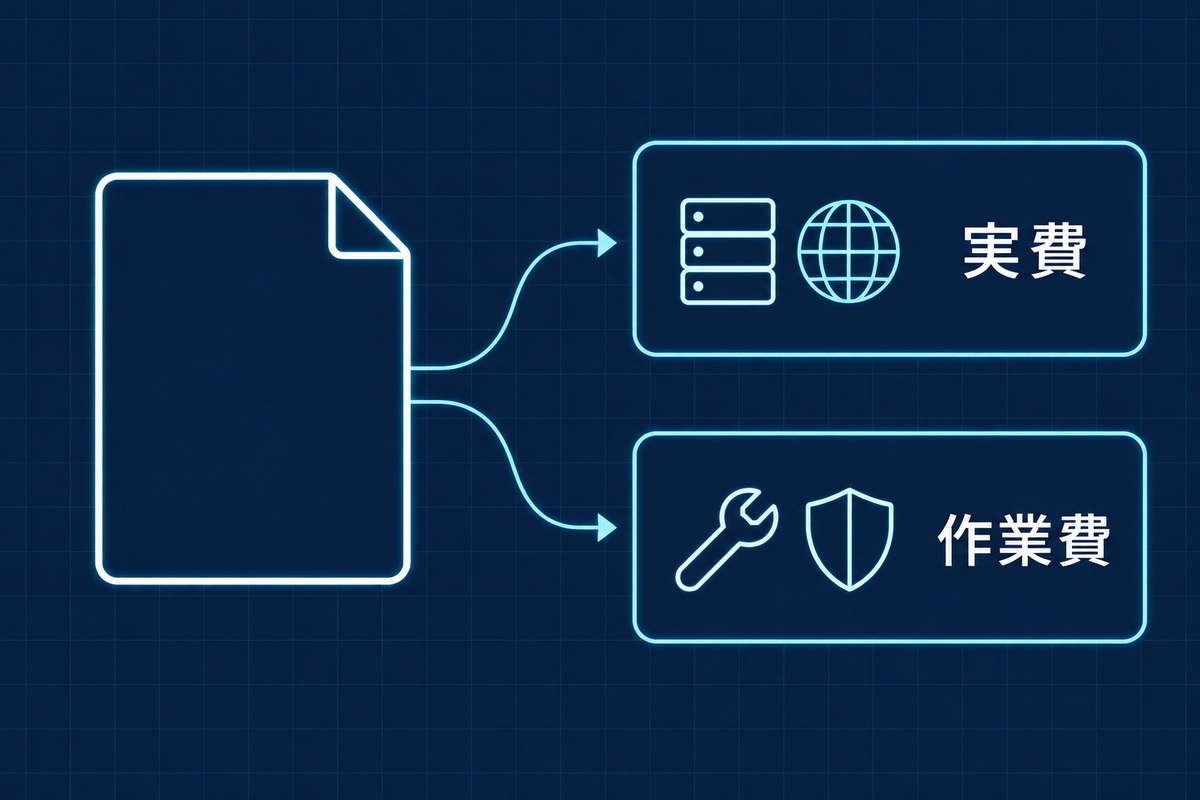
管理費の中身は、大きく「実費」と「作業費」に分かれます。サーバー代・ドメイン代・SSL証明書代が実費、更新作業・バックアップ・監視・不具合の修正などが作業費です。金額の目安と妥当性の判断軸は、ホームページの保守費用はいくら?月額相場と内訳で説明しています。
経理処理で重要なのは、請求書の内訳が「実費」と「作業費」に分かれているかです。 内訳が分かれば科目も素直に決まります。「管理費一式」の一行請求では、科目の判断も、金額の妥当性の判断もできません。
ホームページ管理費の勘定科目【一覧表】
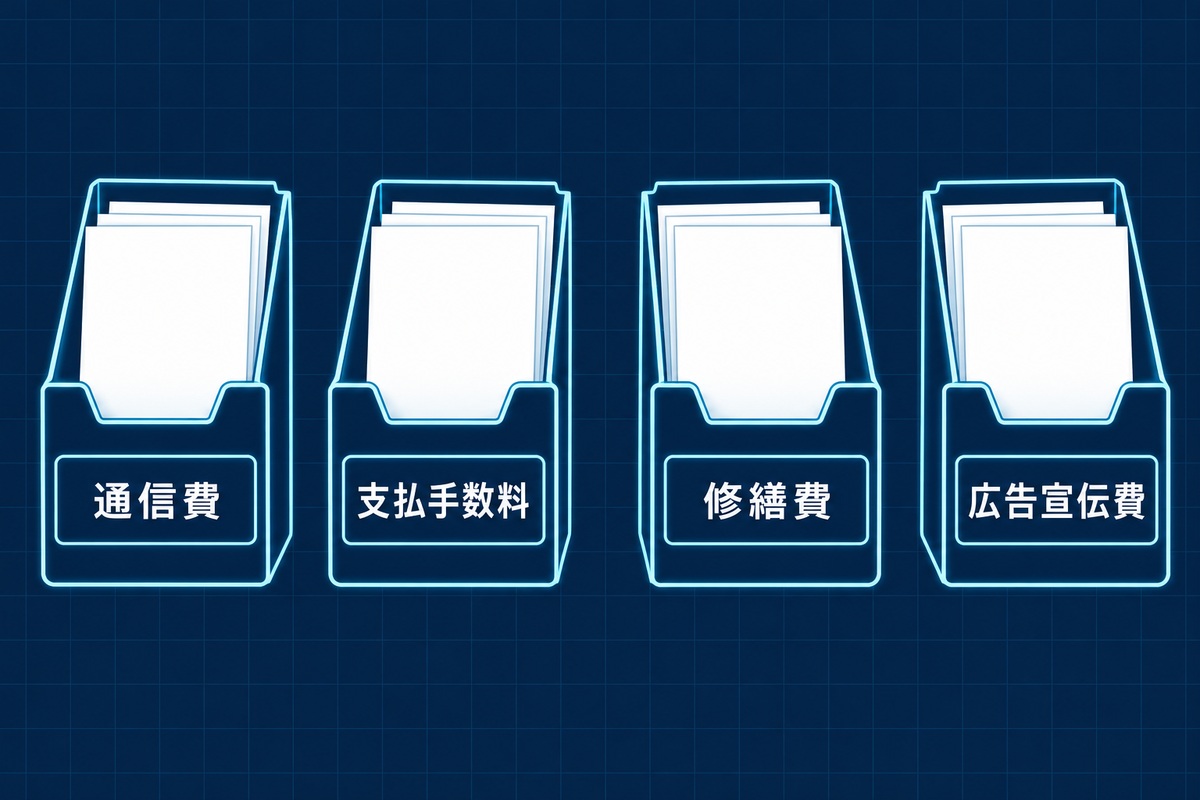
月々の管理費は、次の科目で処理されるのが一般的です。どの科目を選んでも、継続して使うことが前提です。
| 費用の種類 | よく使われる勘定科目 | 備考 |
|---|---|---|
| 月額の保守・管理料 | 支払手数料、業務委託費(外注費)、修繕費 | いずれも一般的に使われる。継続使用が原則 |
| サーバー代 | 通信費 | 支払手数料とする例もある |
| ドメイン代 | 通信費、支払手数料 | 公的な決まりはなし。継続使用 |
| SSL証明書代 | 通信費、支払手数料 | サーバー代と同じ科目に揃えると楽 |
| 記事作成・コンテンツ制作の代行 | 広告宣伝費、業務委託費 | 販促目的なら広告宣伝費が一般的 |
| 不具合の修正・脆弱性への緊急対応(例: PHPの切り替え) | 修繕費 | 現状維持のための単発の作業。下の「境界線」を参照 |
| ハッキング・改ざんからの復旧 | 修繕費 | 元の状態に戻すための作業(原状回復の考え方。法人税基本通達7-8-2)。ついでに機能を追加した部分は別 |
| 年間一括払いの保守料 | 当期分は上記の科目、翌期分は前払費用 | 決算日の翌日から1年を超えて費用になる部分は長期前払費用 |
仕訳例【4パターン】
数字を入れた基本パターンです(税抜処理・消費税の仕訳は省略しています)。
例1: 月額保守料2万円を支払った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払手数料(または業務委託費) | 20,000円 | 普通預金 | 20,000円 |
例2: サーバー代を年払いした(12,000円。契約期間が期をまたぐ場合)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費(当期分・例8か月) | 8,000円 | 普通預金 | 12,000円 |
| 前払費用(翌期分・例4か月) | 4,000円 |
支払った日から1年以内に提供を受ける役務の前払費用は、毎期継続して支払った期の経費にしていれば、全額をその期の経費にすることが認められています(法人税基本通達2-2-14「短期の前払費用」)。継続が条件なので、採用するかは税理士と決めてください。
例3: PHPの脆弱性への緊急対応を単発で依頼した(55,000円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 修繕費 | 55,000円 | 普通預金 | 55,000円 |
例4: ハッキングからの復旧を依頼した(8万円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 修繕費 | 80,000円 | 普通預金 | 80,000円 |
修繕費になる場合と資産になる場合の境界線
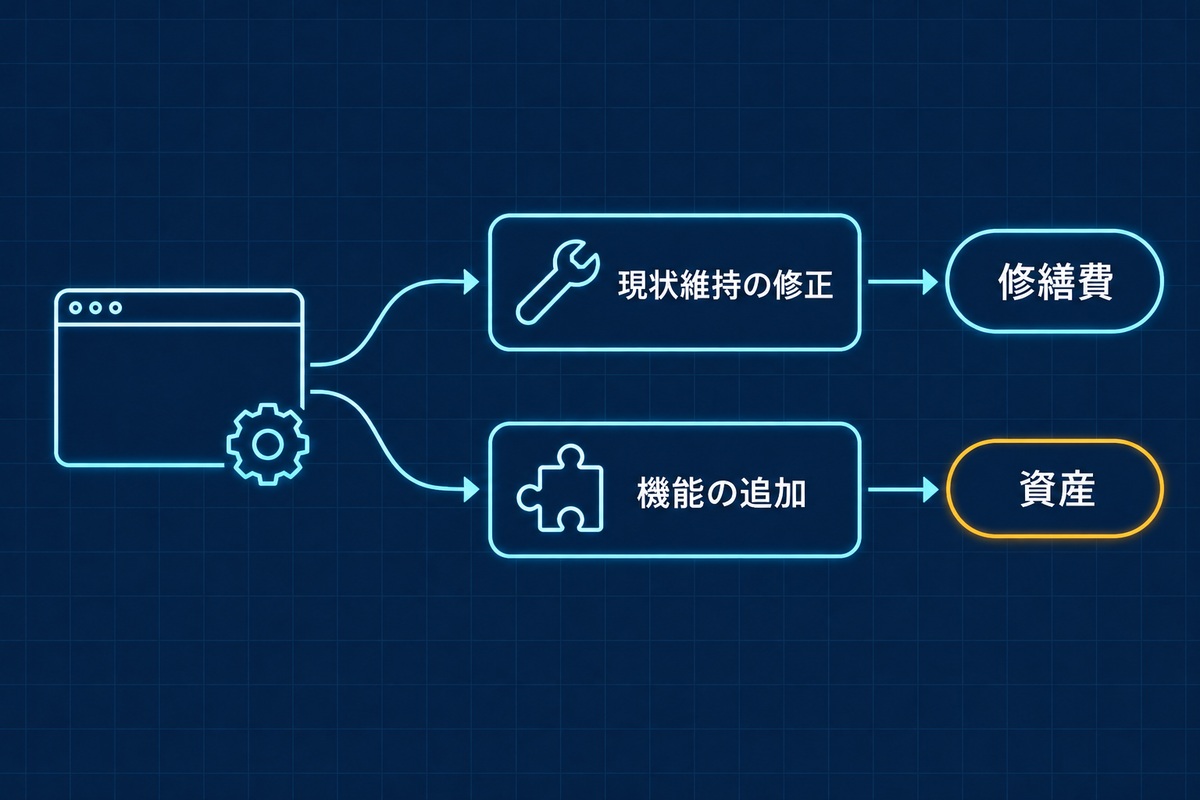
月々の管理費や不具合の修正は、原則としてその期の経費(修繕費など)です。 金額の大きい制作・改修だけ、資産に計上するかの判断が入ります。国税庁の法人税基本通達では、修正や修理の費用が次のように整理されています。
| 支出の内容 | 扱い | 根拠 |
|---|---|---|
| プログラムの機能上の障害の除去、現状の効用を維持するための修正(例: 脆弱性への対応、不具合の修正) | 修繕費 | 法人税基本通達7-8-6の2 |
| 新しい機能の追加、機能の向上のための修正 | 資本的支出(資産) | 法人税基本通達7-8-6の2 |
| 1回の修理・改良の費用が20万円未満、またはおおむね3年以内の周期で行われる修理・改良 | 修繕費にできる | 法人税基本通達7-8-3 |
サイトの制作費のうち、予約・会員機能などプログラムとして機能する部分は、ソフトウェアとして資産計上を検討するのが一般的な実務の考え方です。ソフトウェアとして資産になった場合、複写して販売するための原本や研究開発用以外のものの耐用年数は5年です(国税庁タックスアンサー No.5461)。
ホームページの保守会社として作業していると、同じ「保守」の請求でも、不具合の修正と機能の追加が1枚の請求書に混ざっていることがよくあります。機能の追加は資産になり得るので、見積もりの段階で「修正」と「追加」を分けてもらうと、経理処理が楽になります。
金額が大きい案件や判断が分かれる案件は、契約の前に税理士へ相談してください。
インボイス: フリーランスに保守を頼んでいる場合(2026年10月から変わった点)
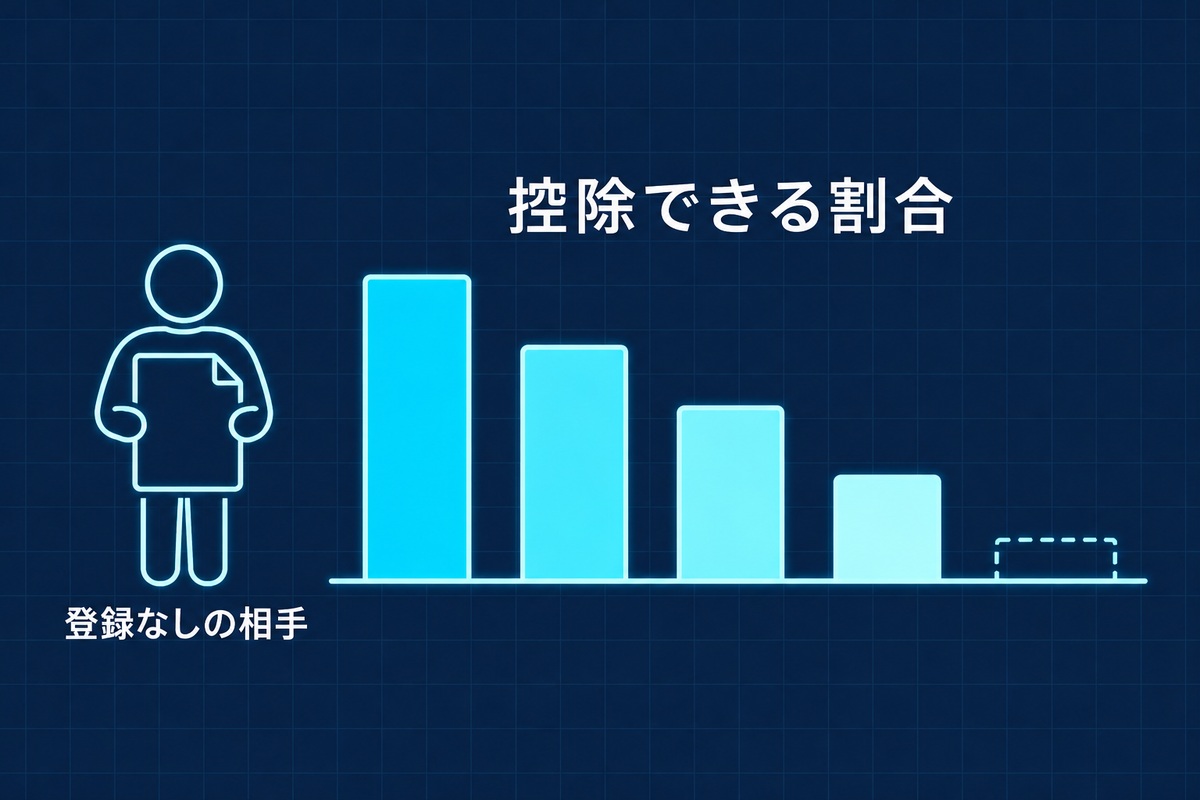
インボイスの登録をしていない個人などに管理費を払っている場合、2026年10月1日から仕入税額控除の割合が80%から70%に下がりました。 免税事業者などインボイス発行事業者以外からの仕入れには経過措置があり、令和8年度の税制改正で割合が段階的に下がることになっています(国税庁「インボイス制度に関するお知らせ(令和8年度税制改正特集)」令和8年9月)。
| 仕入れの時期 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 控除できない |
保守を個人に頼んでいる場合は、相手がインボイス発行事業者かどうか(登録番号が請求書にあるか)を確かめてください。本則課税(一般課税)で消費税を計算している会社では、登録していない相手への支払いは、控除できない分だけ実質の負担が増えます。簡易課税などで計算している場合は、この影響を受けません。経過措置を受けるには帳簿に必要な事項を書くなどの条件があるので、国税庁の資料と顧問税理士で確認してください。
経理担当者がおさえておくべき3つの実務ポイント
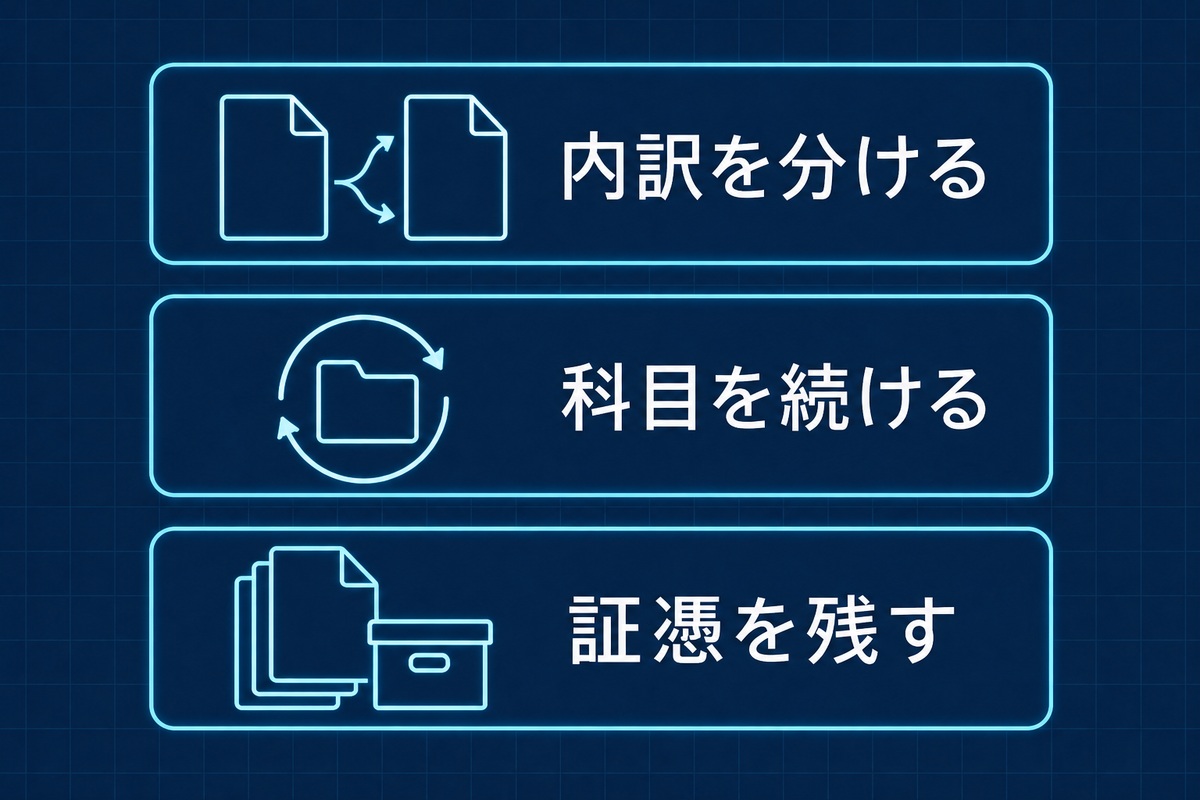
- 請求書の内訳を分けてもらう:「管理費一式」ではなく「サーバー実費/保守作業費/制作作業費」に分かれていれば、科目の判断も税務の説明も明快になります。取引先への依頼は失礼にあたりません
- 科目は継続する:支払手数料でも業務委託費でも、一度決めたら合理的な理由なく変えないでください。担当者が交代するときの引き継ぎ事項に含めてください
- 証憑を残す:請求書・契約書を保存し、適格請求書の要件(登録番号など)も確認してください。個人のフリーランスに保守を頼んでいる場合は特に確認が必要です
よくある質問
Q. 管理費の勘定科目は途中で変えてもいいですか?
合理的な理由なく毎期変えるのは望ましくありません。契約の内容が大きく変わったときなどに見直す場合は、税理士に相談したうえで統一してください。
Q. 全部まとめて「広告宣伝費」で処理してはだめですか?
販促目的の費用(コンテンツ制作など)なら広告宣伝費は自然ですが、サーバー代や保守作業費まで含めると実態と科目がずれていきます。費用の分析(広告にいくら使ったか)が不正確になるため、性質ごとに分けるのが実務的です。
Q. 脆弱性への緊急対応の費用は、何の科目ですか?
不具合の除去や現状を維持するための修正なので、修繕費で処理するのが一般的です(法人税基本通達7-8-6の2)。 ただし、対応のついでに新しい機能を追加した部分は資産になる可能性があるので、請求書で分けてもらってください。
Q. フリーランスに保守を頼んでいます。インボイスで何が変わりましたか?
相手がインボイスに登録していない場合、仕入税額控除できる割合が2026年10月1日から70%になりました(それまでは80%)。2028年10月からは50%に下がる予定です。
Q. 個人事業主でも同じ処理でいいですか?
考え方は同じです。事業用サイトの管理費は必要経費になります。事業とプライベートを兼ねるサイトは、事業の割合で按分が必要になることがあるため、税務署または税理士に確認してください。
Q. 50万円でサイトを作り直しました。全額その期の経費にできますか?
内容によります。予約・会員機能などプログラムとして機能する部分は、ソフトウェアとして資産になる可能性があります(一般的な実務の考え方)。制作費の内訳(デザイン費/機能開発費)を見積もりの段階で分けてもらい、処理は顧問税理士に確認してください。
まとめ——科目より先に「内訳」を手に入れる
ホームページ管理費の経理処理は、「支払手数料・業務委託費・通信費あたりで継続して処理し、不具合の修正や脆弱性への対応は修繕費、大きな制作・機能追加だけ資産計上を検討する」が基本形です。今日やることは次の3つです。
- 請求書の内訳を確認する:「一式」なら、実費と作業費、修正と機能追加を分けた明細を依頼する
- 今の科目を確認し、継続ルールを文書化する:担当者が変わっても迷わないように
- 保守の相手のインボイス登録を確かめる:2026年10月から控除できる割合が下がっています
内訳を確認する過程で、「払っているのに作業の中身が見えない」ことが分かる場合もあります。サイトの実際の状態は、無料診断で外から確かめられます。
出典(2026年10月23日 確認)
- 国税庁 法人税基本通達 第7章第8節「資本的支出と修繕費」(7-8-2、7-8-3、7-8-6の2): https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_08.htm
- 国税庁 法人税基本通達 2-2-14「短期の前払費用」: https://www.nta.go.jp/law/tsutatsu/kihon/hojin/02/02_02_02.htm
- 国税庁 タックスアンサー No.5461「ソフトウエアの取得価額と耐用年数」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5461.htm
- 国税庁「インボイス制度に関するお知らせ(令和8年度税制改正特集)」令和8年9月: https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf
この記事を書いた人
Spyral(スパイラル)/「サイトの主治医」運営
2011年創業、東京都八王子市。情報セキュリティコンサルティング会社でシニアコンサルタントを務めた後に独立し、中小企業のWEB集客・サイト運用を14年支援。ゼロトラスト・セキュリティの研究(Zero Trust Resilience Lab)と現場経験をもとに、WordPress保守・脆弱性診断サービス「サイトの主治医」を運営しています。運営者情報 →
本記事は2026年10月時点の一般的な会計実務の紹介であり、個別の税務判断を提供するものではありません。具体的な処理は顧問税理士・所轄税務署にご確認ください。